Hvis man følger med i den offentlige debat om kunstig intelligens, kan man næsten få indtryk af, at vi allerede befinder os midt i en science fiction-roman. Vi bliver præsenteret for profetier om AGI, Artificial General Intelligence, der enten vil løse sygdom, klimaproblemer, forskning og økonomisk knaphed eller, i den modsatte ende af spektret, gøre mennesket overflødigt og måske ligefrem udrydde os. Der bliver diskuteret bevidste maskiner, superintelligens, autonome våben og “Skynet”-scenarier, som om den største risiko ved AI nødvendigvis må være en maskine, der på et tidspunkt vågner op og får sin egen vilje.
Samtidig har diskussionen om AI fået en næsten religiøs karakter. På den ene side finder vi dem, der ser AGI som uundgåelig og nært forestående. På den anden side dem, der mener, at hele AI-boomet er svindel, statistiske papegøjer og en gigantisk finansiel boble, der snart vil implodere. Men måske er begge diskussioner en smule ved siden af.
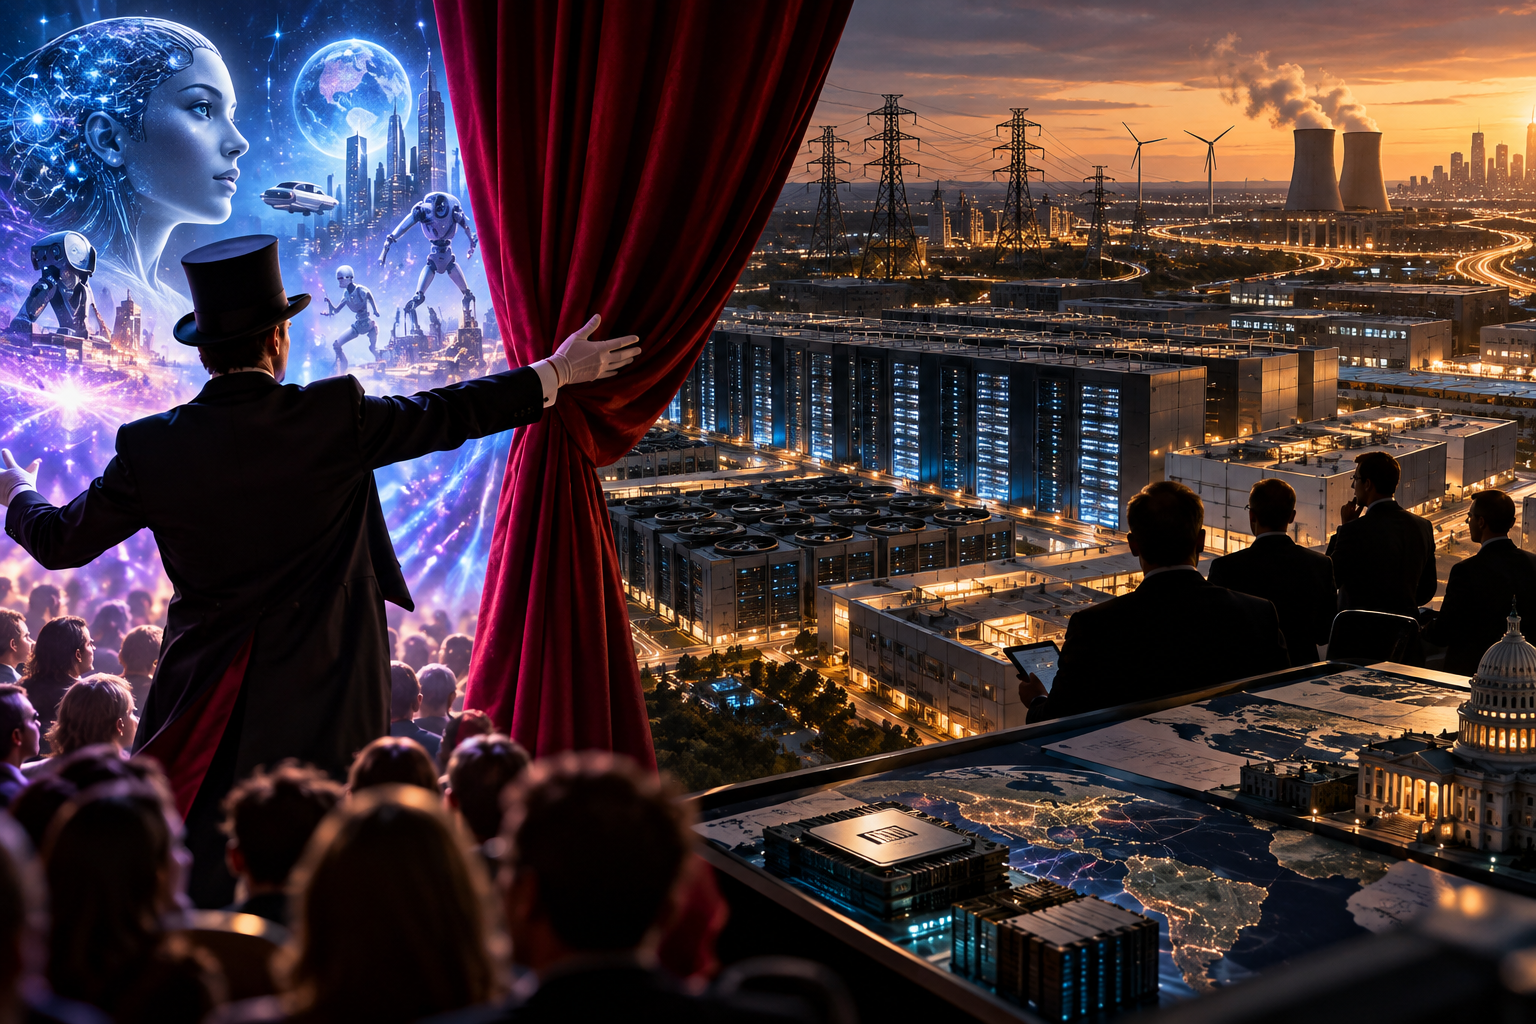
For mens vi diskuterer, hvad AI måske bliver i fremtiden, foregår der allerede en langt mere håndgribelig transformation omkring os. Når tryllekunstneren vifter med højre hånd for at fange publikums opmærksomhed, er det normalt, fordi vi ikke skal kigge alt for grundigt på den venstre. Det betyder ikke nødvendigvis, at nogen bevidst har arrangeret et globalt tryllenummer. Men effekten kan være den samme: Mens medier, investorer og offentlighed stirrer sig blinde på spektakulære løfter om AGI, robotter og kunstig superintelligens, bliver der i den fysiske verden opbygget en enorm industriel infrastruktur omkring AI.
Det handler ikke kun om datacentre, men også om elproduktion, transformerstationer, transmissionsnet, chipfabrikker, specialiseret hukommelse, fiberforbindelser, cloud-platforme, modeller, software, datasæt og stadig tættere forbindelser mellem nogle af verdens største teknologivirksomheder, kapitalmarkeder og regeringer.
Det mest interessante spørgsmål er derfor måske ikke, om AI er “fake”, eller om teknologien på et tidspunkt fejler. Det er heller ikke nødvendigvis, om ChatGPT, Claude, Gemini eller den næste store model kan bestå endnu en benchmark. Det interessante spørgsmål er, hvad der sker med ejerskabet af hele infrastrukturen, hvis den finansielle begejstring viser sig at være større end den kortsigtede økonomiske værdi, og om en eventuel AI-boble, helt uden at være planlagt som sådan, i praksis kan ende med at gavne de største spillere.
Boblen er ikke det samme som et bedrag
Der findes en udbredt forestilling om, at hvis noget viser sig at være en finansiel “boble”, må teknologien bag nødvendigvis også være værdiløs. Det er historisk forkert. En boble beskriver først og fremmest forholdet mellem pris, forventninger og den økonomiske virkelighed. Den siger ikke nødvendigvis noget om, hvorvidt den underliggende teknologi er nyttig.
Historien er fyldt med teknologier, der både var revolutionerende og voldsomt overvurderede under deres første investeringsbølge. Jernbanerne er et klassisk eksempel. I 1800-tallet flød enorme mængder kapital ind i jernbaneprojekter. Nye selskaber blev dannet, aktier steg eksplosivt, investorer forventede enorme fremtidige indtægter, og der blev anlagt langt mere infrastruktur, end datidens trafik umiddelbart kunne forsvare økonomisk. En del af selskaberne gik konkurs, investorer mistede formuer, men skinnerne blev liggende.
Den samme mekanisme kunne ses omkring internettet og dotcom-boblen omkring årtusindskiftet. Investorer kastede penge efter internetvirksomheder, der ofte havde begrænset omsætning og endnu mindre overskud. Da boblen brast, forsvandt virksomheder, formuer og enorme mængder markedsværdi. Men internettet forsvandt ikke. Fiberkablerne blev liggende i jorden, serverparkerne var bygget, telekommunikationskapaciteten eksisterede, softwareudviklere havde fået erfaring, og millioner af mennesker havde lært at bruge nettet.
Det viste sig ikke, at internettet var værdiløst. Det viste sig, at investorerne havde haft svært ved at skelne mellem udsagnet “denne teknologi vil ændre verden” og udsagnet “alle virksomheder, der bruger denne teknologi, er derfor fantastiske investeringer”. Det er to vidt forskellige ting.
Præcis den samme fejlslutning risikerer vi at lave med AI. AI kan blive en fundamental teknologi, der ændrer store dele af arbejdsmarkedet, programmering, forskning, undervisning, design, medicin, søgning, automatisering og administration, samtidig med at markedet er fyldt med virksomheder og investeringer, der aldrig kommer til at tjene de penge, som deres værdiansættelser forudsætter.
Gartner vurderede i september 2026, at de globale AI-relaterede udgifter vil nå omkring 2,7 billioner amerikanske dollars alene i 2026, en stigning på næsten 50 procent fra året før. Det tal skal forstås korrekt. Det er ikke 2,7 billioner dollars, der bliver hældt direkte i OpenAI-lignende startups. Gartners AI-marked omfatter blandt andet AI-optimerede servere, datacenterudstyr, netværk, processorer, enheder, cloudkapacitet, software og tjenester. Altså store dele af den industrielle maskine, der skal gøre AI mulig.
Det fortæller os noget væsentligt: AI-boomet er ikke længere primært et softwareboom. Det er blevet et kapital- og infrastrukturboom. Bag enhver chatbot ligger en langt større økonomi, hvor nogen skal fremstille chipproduktionsudstyr, producere silicium, fremstille avancerede GPU’er eller acceleratorer, levere HBM-hukommelse, samle servere, bygge netværk med ekstrem båndbredde, opføre datacentre, skaffe elektricitet, køle maskinerne, finansiere hele konstruktionen og drive cloudplatformen.
Det betyder også, at “AI-markedet” i virkeligheden består af mange overlappende markeder. Der er chipproducenter og chipdesignere, producenter af hukommelse og netværksudstyr, cloududbydere, virksomheder der udvikler foundation-modeller, virksomheder der bygger software oven på modellerne, konsulentvirksomheder, datacenteroperatører og energiselskaber. Og til sidst findes den vigtigste gruppe af alle: de kunder, der på et tidspunkt skal betale nok for AI-produkterne til, at hele denne enorme værdikæde giver økonomisk mening.
Det sidste led bliver ofte glemt midt i begejstringen. For uanset hvor imponerende teknologien er, kan virksomheder ikke i længden investere billioner i infrastruktur, hvis slutkunderne ikke er villige til at betale nok tilbage til, at investeringerne kan forsvares. Det er præcis dér, spørgsmålet om en AI-boble bliver interessant. Ikke fordi AI nødvendigvis er værdiløst, men fordi enorme forventninger til en værdifuld teknologi stadig kan være økonomisk urealistiske.
Crash som konsolideringsværktøj
Her bliver tesen mørkere, men også mere interessant. Hvis forventningerne til AI’s kortsigtede indtjening er for høje, behøver teknologien ikke fejle for at udløse et markedsmæssigt tilbageslag. Det kræver blot, at indtægterne ikke vokser lige så hurtigt som forventningerne.
Datacentrene kan fungere, modellerne kan blive bedre, virksomheder kan bruge AI, og forbrugerne kan elske produkterne, mens investorerne stadig kan tabe enorme summer. Hvis kapitalmarkederne på et tidspunkt beslutter, at væksten ikke kan forsvare investeringerne, kan finansieringen blive dyrere eller tørre ud. Startups, der lever af gentagne kapitalrunder, kan løbe tør for penge. Datacenterprojekter kan blive aflyst eller få problemer med at refinansiere gæld. Modelvirksomheder kan opdage, at det er ekstremt dyrt at træne og drive modeller, mens kunderne samtidig forventer stadig lavere priser.
Så opstår det centrale spørgsmål: Hvem har råd til at overleve?
Virksomheder som Microsoft, Amazon, Alphabet og Meta befinder sig i en helt anden position end en almindelig AI-startup. De har allerede eksisterende milliardforretninger, enorme cloudplatforme og datacenterflåder, adgang til kapitalmarkeder på vilkår, som små virksomheder ikke kommer i nærheden af, samt store eksisterende kundebaser, distributionskanaler og softwareøkosystemer, hvor AI kan indbygges direkte.
Måske vigtigst af alt kan de i længere perioder acceptere, at et enkelt AI-produkt ikke nødvendigvis tjener penge isoleret, hvis teknologien samtidig styrker resten af forretningen. Microsoft behøver eksempelvis ikke nødvendigvis tjene alle pengene direkte på en chatbot, hvis AI samtidig gør Azure, Microsoft 365, GitHub og virksomhedens øvrige produkter mere attraktive. Amazon kan tænke tilsvarende omkring AWS, mens Alphabet har søgning, reklamer, cloud, Android, YouTube og et enormt eksisterende softwareøkosystem. Meta kan bruge AI som en del af sine annonce-, anbefalings- og sociale platforme.
Det er en helt anden økonomisk position end den startup, hvis eneste produkt er adgang til en bestemt model gennem et API. Derfor kan et alvorligt AI-krak paradoksalt nok ende med at styrke virksomheder, som allerede står stærkt. Ikke fordi de nødvendigvis har planlagt krakket, men fordi et krak ikke rammer alle lige hårdt.
Når svagere virksomheder løber tør for kapital, forsvinder deres værdier ikke nødvendigvis sammen med virksomheden. Ingeniørerne eksisterer stadig, kildekoden eksisterer, patenterne findes, datasættene består, serverne kan videresælges, datacentrene står stadig, og kundeaftaler eller teknologiske aktiver kan fortsat have værdi. Alt dette kan købes, ofte langt billigere end før krakket.
Det er derfor mere præcist at tale om et markedskrak som en mulig konsolideringsmekanisme end som et planlagt konsolideringsværktøj. Resultatet kan være, at færre virksomheder kommer til at kontrollere større dele af værdikæden, også selv om ingen på forhånd har planlagt udviklingen.
Det amerikanske konkurrencetilsyn FTC undersøgte allerede forholdet mellem Microsoft og OpenAI, Amazon og Anthropic samt Google og Anthropic. FTC pegede blandt andet på potentielle problemer omkring adgang til kritiske ressourcer som compute og ingeniørtalent, tekniske og kontraktmæssige skifteomkostninger og adgang for cloudleverandørerne til følsomme tekniske og forretningsmæssige oplysninger. De undersøgte relationer omfattede investeringer for mere end 20 milliarder dollars.
Det betyder ikke, at virksomhederne har gjort noget ulovligt. Men det demonstrerer, hvor tæt flere lag af AI-markedet allerede er begyndt at vokse sammen. Cloudvirksomheden investerer i modelvirksomheden, modelvirksomheden forpligter sig til at købe cloudkapacitet, cloudvirksomheden får en strategisk AI-partner, og modelvirksomheden får adgang til en compute-kapacitet, som ellers ville være næsten umulig at finansiere.
Begge parter kan have en helt rationel forretningsmæssig grund til samarbejdet. Men samtidig bliver det sværere at sige, hvor cloudmarkedet stopper, og AI-markedet begynder. Det er måske en af de vigtigste former for konsolidering at holde øje med. Ikke nødvendigvis antallet af chatbots, men kontrollen over de ressourcer, som alle chatbots og AI-systemer i sidste ende er afhængige af.
Den vertikale stack: Fra software til energi
For bare få år siden kunne man beskrive AI som et softwareområde. Forskere udviklede nye algoritmer og neurale netværk, trænede modeller og udgav forskningsartikler. I dag er frontier-AI blevet en fysisk industri.
Den moderne AI-stack kan groft beskrives sådan:
Energi → Land → Datacentre → Chips → Cloud → Modeller → Applikationer → Kunder.
Selv denne kæde er dog en forsimpling. Bag “chips” findes et helt økosystem af virksomheder, der designer acceleratorer, producerer halvlederudstyr, fremstiller wafers, pakker chips, producerer avanceret HBM-hukommelse og leverer ekstremt hurtige netværksforbindelser.
En moderne AI-server består ikke bare af en dyr GPU. Den indgår i en klynge med tusinder eller titusinder af acceleratorer, hvor strømforsyning, køling, hukommelsesbåndbredde og kommunikation mellem maskinerne bliver næsten lige så afgørende som selve processoren. Derfor er det misvisende kun at se på OpenAI, Anthropic, Google Gemini eller andre modeludviklere, når man diskuterer AI-markedet.
En stor del af den økonomiske magt kan ligge længere nede i værdikæden. Hvis der findes hundrede virksomheder, som vil træne modeller, men kun få leverandører kan levere de nødvendige acceleratorer, avancerede produktionsprocesser, HBM-hukommelse eller hyperscale-cloudkapacitet, ligger flaskehalsen et andet sted end hos modeludvikleren.
Kontrol over en flaskehals er ikke det samme som kontrol over “intelligens”, men økonomisk kan det være mindst lige så vigtigt. Det er også grunden til, at energi pludselig er blevet en central del af AI-debatten.
International Energy Agency vurderer, at verdens datacentre kan gå fra omkring 485 TWh elforbrug i 2025 til omkring 950 TWh i 2030. Det svarer til omkring tre procent af verdens samlede elektricitetsefterspørgsel. AI-fokuserede datacentres forbrug forventes samtidig at vokse hurtigere end det samlede datacenterforbrug.
Tre procent af verdens elektricitet lyder måske ikke voldsomt, men det globale gennemsnit skjuler den lokale virkelighed. Datacentre bliver ikke fordelt jævnt ud over kloden. De bliver samlet omkring bestemte knudepunkter, hvor der findes billig elektricitet, gode fiberforbindelser, politisk stabilitet, jord, kølemuligheder og den nødvendige netkapacitet.
Derfor kan belastningen lokalt blive enorm. Et hyperscale-datacenter eller en klynge af datacentre kan kræve ny netkapacitet, nye transformerstationer og i visse tilfælde helt ny elproduktion. IEA vurderer eksempelvis, at datacentre kan stå for en meget betydelig del af væksten i USA’s elforbrug frem mod 2030.
Det ændrer karakteren af AI-debatten. Spørgsmålet bliver ikke længere blot, hvilken chatbot der er bedst. Det bliver også, hvor elektriciteten skal komme fra, hvem der betaler for udbygningen af nettet, hvem der får adgang til kapaciteten først, hvor nye datacentre placeres, og hvem der ejer infrastrukturen bagefter.
Vi ser allerede teknologivirksomheder interessere sig direkte for langsigtede aftaler om vedvarende energi, atomkraft, geotermisk energi og anden stabil produktion. Det er ikke nødvendigvis et tegn på, at techvirksomheder forsøger at overtage energisystemet. Det er snarere den logiske konsekvens af, at compute er blevet så strømkrævende, at energi nu er en strategisk produktionsfaktor.
På den måde begynder AI-industrien at ligne traditionelle tunge industrier mere, end den ligner den gamle forestilling om en softwarevirksomhed, hvor nogle programmører kunne bygge et produkt på laptops og sælge det over internettet. AI er stadig software, men den mest avancerede AI er software, der hviler på ekstremt store mængder fysisk kapital. Det ændrer, hvem der har mulighed for at konkurrere.
Den “kedelige” dystopi
Det er her, jeg mener, at vi bør flytte en del af vores opmærksomhed. Den spektakulære AI-dystopi er nem at forstå. En superintelligent maskine bliver bevidst, overtager internettet, styrer våbensystemerne og beslutter, at mennesker er et problem. Det er fremragende science fiction.
Den mere kedelige dystopi har ingen ond robot. Den kræver heller ikke AGI. Den kan opstå helt almindeligt gennem kontrakter, standardisering, økonomiske incitamenter og gradvist voksende afhængighed.
Hvad sker der eksempelvis, hvis en håndfuld private virksomheder efterhånden leverer stadig større dele af den digitale infrastruktur, som offentlige myndigheder og private virksomheder bruger til at træffe beslutninger? Her handler det ikke kun om chatbotten, men også om cloudplatformen, identitetslaget, datasystemet, AI-assistenten, analyseværktøjet, sikkerhedsløsningen, modellerne og compute-infrastrukturen under det hele.
Det er ikke længere kun et hypotetisk spørgsmål. OpenAI lancerede i 2025 OpenAI for Countries, hvor virksomheden tilbyder samarbejde med lande om blandt andet lokal datacenterkapacitet og national AI-infrastruktur. OpenAI beskriver selv programmet som et samarbejde med regeringer om “sovereign AI capability” og som noget, der sker i koordinering med den amerikanske regering.
Stargate UAE er et konkret eksempel. Projektet omfatter blandt andre OpenAI, G42, Oracle, NVIDIA, Cisco og SoftBank, og den første Stargate-klynge i Abu Dhabi er planlagt til 1 gigawatt, hvoraf de første 200 MW efter planen skal tages i brug i 2026. I Norge har OpenAI sammen med Nscale og Aker annonceret Stargate Norway, virksomhedens første europæiske datacenterinitiativ under OpenAI for Countries. Der findes samtidig andre samarbejder mellem AI-virksomheder og regeringer i flere lande.
Det er vigtigt ikke at springe fra udsagnet “private AI-virksomheder samarbejder med regeringer” til konklusionen “private virksomheder har overtaget regeringerne”. Det er ikke det samme. Private virksomheder har i årtier leveret teknologi til stater. Microsoft, IBM, Oracle, AWS, forsvarsvirksomheder, teleselskaber og utallige andre har længe været dybt integreret i offentlig digital infrastruktur.
Problemet opstår først for alvor, hvis infrastrukturen bliver så vanskelig og dyr at udskifte, at staten reelt ikke længere har realistiske alternativer. Det er vendor lock-in på national skala.
Forestil dig en offentlig sektor, hvor sundhedsvæsenets analyser, undervisningssystemets AI, myndighedernes dokumentbehandling, borgerbetjening, cybersikkerhed og dele af forsvarssektoren alle bygger oven på modeller eller cloudtjenester fra nogle få leverandører. Ingen behøver have onde intentioner. Systemet kan være opstået gennem tusindvis af rationelle indkøbsbeslutninger, hvor den bedste løsning vandt kontrakten, den næste løsning skulle integreres med den første, dataene blev placeret på samme platform, medarbejderne blev uddannet i den, og det gradvist blev dyrere og vanskeligere at skifte.
Ti år senere kan man opdage, at en leverandør er blevet meget vanskelig at undvære. Det er den “kedelige” dystopi. Ingen robotter marcherer gennem gaderne, ingen superintelligens overtager atomvåbnene, og der behøver ikke være nogen dramatisk magtovertagelse. Der bliver blot underskrevet kontrakter, etableret integrationer og bygget systemer oven på eksisterende systemer, indtil afhængigheden er blevet strukturel.
Det centrale spørgsmål er derfor måske ikke længere: “Kan AI kontrollere mennesker?” Det er snarere: “Hvem kontrollerer den infrastruktur, som mennesker, virksomheder og stater efterhånden bliver afhængige af?” Det spørgsmål er efter min mening langt mere relevant lige nu end spekulationer om, hvorvidt en AGI vågner op i 2030.
Modvægten: Den digitale suverænitet
Er vi så på vej mod et uundgåeligt teknologisk oligarki? Ikke nødvendigvis. Det er vigtigt at understrege, for ellers ender analysen blot som endnu en dommedagsfortælling.
Historien viser, at teknologisk dominans sjældent er så permanent, som den ser ud, når man står midt i den. IBM virkede engang næsten synonymt med computere. Microsoft så i 1990’erne ud til at sidde på indgangen til hele den digitale verden. Nokia dominerede mobiltelefonmarkedet, og Yahoo var en af internettets vigtigste porte. Teknologiske paradigmer ændrer sig, og AI indeholder selv mekanismer, som kan arbejde imod centraliseringen.
Den mest oplagte modvægt er udviklingen af åbne og åbent tilgængelige modeller. Modeller fra blandt andre Meta, Mistral, Alibaba/Qwen, DeepSeek og en voksende del af forskningsmiljøet har vist, at avanceret AI ikke nødvendigvis behøver at eksistere som en lukket tjeneste på en amerikansk hyperscalers server.
Samtidig bliver hardware mere effektiv. Kvantisering, modeldistillation, mixture-of-experts, mindre specialiserede modeller og bedre software gør det muligt at køre stadig mere kompetente modeller på lokal hardware. Det kan blive ekstremt vigtigt, fordi der er en fundamental forskel mellem AI som en tjeneste, man lejer adgang til, og AI som software, man selv kan eje og køre.
Hvis en virksomhed, kommune, skole eller privatperson kan køre en tilstrækkeligt kompetent model på egen hardware, ændres magtforholdet. Data behøver ikke nødvendigvis forlade organisationen, tjenesten forsvinder ikke, fordi en ekstern leverandør ændrer abonnement eller vilkår, modellen kan tilpasses lokale behov, og afhængigheden af en enkelt cloudleverandør bliver mindre.
Det betyder ikke, at lokal AI overtager alt. Frontier-modeller vil sandsynligvis fortsat kræve enorme mængder compute, og cloud har store økonomiske og praktiske fordele. Men langt de fleste problemer kræver måske heller ikke verdens største model. En kommunal sagsbehandler behøver ikke nødvendigvis en model til en milliard dollars for at søge i et lokalt regelsæt, et værksted behøver ikke AGI for at analysere manualer, og en lægepraksis behøver ikke verdens største generelle model for at strukturere dokumenter.
Det kan derfor være, at AI-markedet i fremtiden opdeles i to meget forskellige lag. På toppen findes et lille antal ekstremt dyre frontier-modeller og hyperscale-systemer. Under dem findes et langt større lag af mindre modeller, der er specialiseret til bestemte virksomheder, brancher, sprog, maskiner og arbejdsopgaver.
Hvis det sker, bliver kampen om AI ikke kun en kamp mellem OpenAI, Google, Anthropic, Meta og andre modeludviklere. Den bliver også en kamp mellem to forskellige måder at organisere digital teknologi på: centraliseret AI som tjeneste og distribueret AI som lokal kapacitet.
Det er her, begrebet digital suverænitet bliver centralt. For Europa og mindre lande handler digital suverænitet ikke nødvendigvis om at opfinde en europæisk konkurrent til hvert eneste amerikansk produkt. Det kan lige så meget handle om at bevare reelle valgmuligheder, så data kan flyttes, standarder er åbne, systemer kan udskiftes, kritiske funktioner ikke bliver uløseligt bundet til én leverandør, og lokale eller åbne modeller kan anvendes, når det giver mening.
Det handler også om at designe offentlig digital infrastruktur, så en leverandør faktisk kan erstattes uden at hele systemet skal bygges om fra bunden. Det er måske mindre spektakulært end AGI og superintelligens, men det kan vise sig at være langt vigtigere for vores faktiske digitale frihed.
Et konkret dansk eksempel på den tankegang er chat.dk, som tilbyder en dansk AI-chatbot med fokus på, at danske data skal forblive i Danmark. På tjenestens egen hjemmeside fremhæves netop princippet “Danish data belongs in Denmark”, og infrastrukturen præsenteres med datacentre i Kolding og Odense. Det løser naturligvis ikke i sig selv hele spørgsmålet om digital suverænitet, og en dansk tjeneste er ikke automatisk det samme som fuld teknologisk uafhængighed. Men det illustrerer den retning, der bliver stadig vigtigere: at alternativer til de globale hyperscalere kan bygges tættere på brugerne, under europæiske regler og med større kontrol over, hvor data behandles og opbevares.
Digital suverænitet behøver derfor ikke betyde, at Danmark eller Europa skal udvikle alt fra GPU’er til foundation-modeller fra bunden. Det kan også handle om at skabe en mere mangfoldig infrastruktur, hvor lokale aktører som chat.dk kan eksistere side om side med de store internationale tjenester, og hvor virksomheder, myndigheder og borgere reelt har mulighed for at vælge en anden leverandør, hvis kravene til privatliv, dataplacering eller kontrol ændrer sig.
Konklusion: Hvad står tilbage?
Hvis AI-boblen brister, kan det ironiske resultat være, at AI ikke forsvinder. Den kan tværtimod blive billigere, mere tilgængelig og endnu mere udbredt.
Det skete med jernbanerne, med telekommunikationsinfrastruktur og med internettet. Først kommer kapitalen, derefter overinvesteringen, så konkurserne, og bagefter opdager samfundet, at infrastrukturen stadig står der.
Forestil dig et alvorligt AI-krak nogle år fra nu. Værdien af AI-aktier falder, startups går konkurs, investorer taber milliarder, en række datacenterprojekter bliver solgt, og medierne erklærer AI-boomet for dødt. Men GPU’erne forsvinder ikke, datacentrene bliver ikke revet ned, fiberforbindelserne ligger stadig i jorden, transformerstationerne står stadig, forskerne har stadig deres viden, modellerne findes stadig, og softwarebibliotekerne eksisterer fortsat.
Den næste ejer af infrastrukturen behøver samtidig ikke nødvendigvis tjene den oprindelige investering hjem. Hvis et datacenter, der kostede ti milliarder at bygge, bliver solgt ud af et konkursbo for fem milliarder, er den økonomiske virkelighed for den næste ejer pludselig en helt anden.
Det er netop derfor, et teknologisk krak paradoksalt nok kan accelerere udbredelsen af selve teknologien. Kapitalen tager tabet, mens samfundet og de nye ejere beholder infrastrukturen.
Men der følger et andet spørgsmål med: Hvem ender med at købe den?
Det er dér, den oprindelige tanke om AI-boblen bliver interessant. Ikke fordi vi har beviser for en skjult plan, hvor Big Tech med vilje puster en boble op for bagefter at købe verden billigt. Det har vi ikke, og den forklaring er heller ikke nødvendig.
Almindelige økonomiske mekanismer kan føre til et lignende resultat helt af sig selv. Virksomheder med mest kapital kan tåle den længste nedtur, virksomheder med egen infrastruktur har mindre afhængighed af andre, virksomheder med eksisterende kunder har flere måder at tjene deres investeringer hjem på, og når konkurrenter bukker under, kan deres aktiver købes billigt.
Det er ikke konspiration. Det er kapitalisme under kraftig teknologisk omstilling.
Derfor synes jeg, at spørgsmålet “Er AI en boble?” er utilstrækkeligt. Det mere interessante spørgsmål er: “Hvad står tilbage, hvis den brister?”
Og mens vi venter på svaret, bør vi måske bruge lidt mindre tid på at diskutere den hypotetiske superintelligens, der en dag kunne få magten over mennesket. Vi bør samtidig holde øje med, hvem der producerer chippene, hvem der ejer datacentrene, hvem der kontrollerer cloudplatformene, hvem der har adgang til elektriciteten, hvem der finansierer infrastrukturen, hvem der ejer modellerne, hvem der kontrollerer de standarder og platforme, som andre bygger ovenpå, og hvem der skriver de langsigtede kontrakter med virksomheder og regeringer.
For når Tryllekunstnerens røg en dag lægger sig, er det måske ikke maskinen, der sidder med den største magt. Det kan være dem, der ejer datacentret, infrastrukturen og stikkontakten.
Skriv et svar
Du skal være logget ind for at skrive en kommentar.